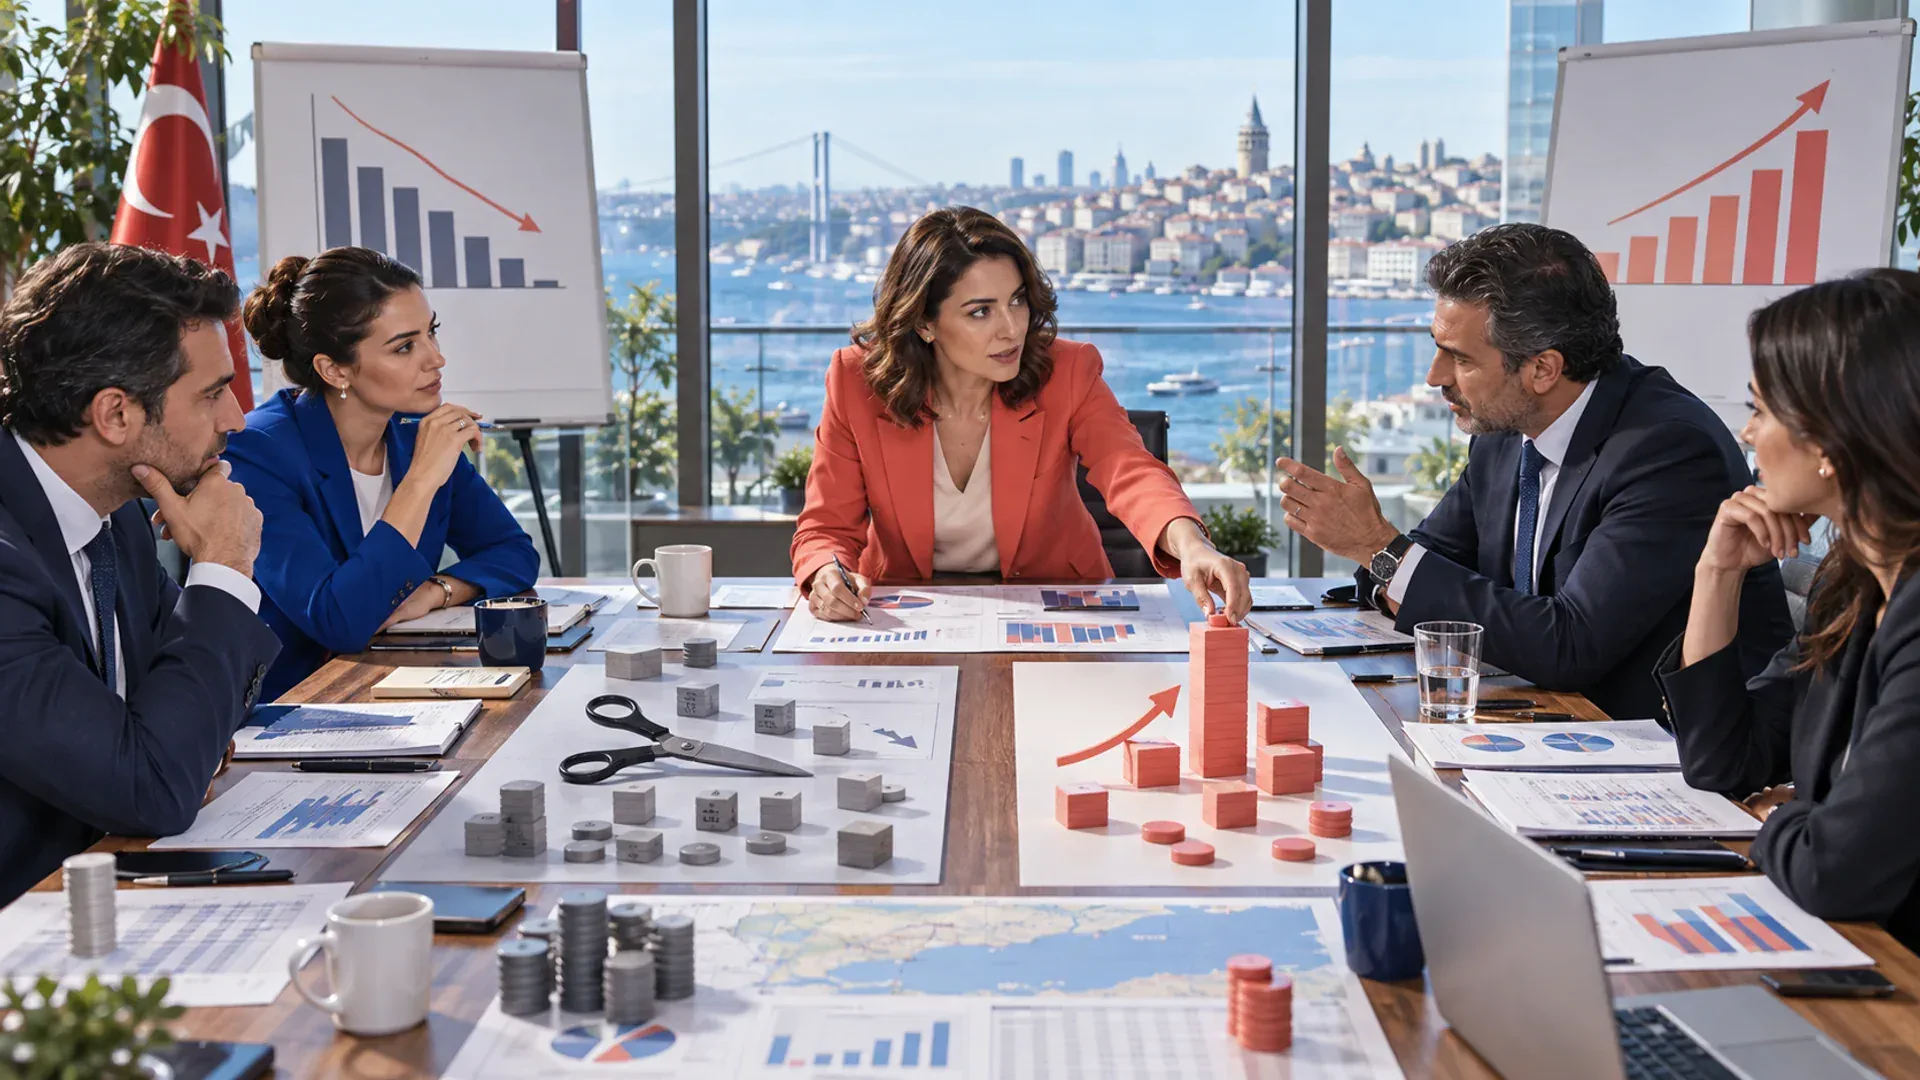
Eşit kesinti neden strateji değildir
Belirsizlik dönemlerinde yöneticilerin önünde aynı anda iki baskı oluşur: Bugünün nakdini korumak ve yarının büyüme kapasitesini kaybetmemek. Yalnızca giderleri azaltmaya odaklanmak ilk baskıyı hafifletebilir; fakat yanlış yerden yapılan kesintiler müşteri deneyimini, çalışan becerisini ve gelir üretme gücünü zayıflatır. Bu nedenle soru sadece ne kadar küçüleceğimiz değil, neyi koruyarak sadeleşeceğimizdir.
Her maliyet aynı değildir. Bazı giderler işletmenin çalışması için zorunludur, bazıları gelecekte gelir oluşturur, bazıları ise geçmiş alışkanlıkların devamıdır. Hepsini aynı oranda azaltmak adil görünebilir; ancak ekonomik açıdan akıllı değildir. Değer üreten satış kanalıyla kullanılmayan aboneliği, kritik müşteri desteğiyle etkisi ölçülmeyen projeyi aynı kefeye koymak stratejik seçim yapmaktan kaçmaktır.
Odağı daraltıp temel vaadi korumak
Odağı daraltmak, rastgele küçülmekten farklıdır. Kurum daha az müşteri grubuna, daha az ürüne veya daha az önceliğe güçlü kaynak ayırır. Böylece azalan bütçe daha küçük bir alanda etkisini korur. Her şeyi biraz yapmaya devam eden şirket, hiçbir alanda yeterli kaliteyi sağlayamazken; seçimini açıkça yapan şirket müşteriye sunduğu temel değeri savunabilir.
İlk adım giderleri üç gruba ayırmaktır: Bugünkü geliri ve güveni koruyanlar, gelecekte ölçülebilir kapasite oluşturanlar ve yalnız alışkanlık nedeniyle sürdürülenler. Bu sınıflandırma kusursuz değildir ama tartışmayı departmanların bütçe savunmasından çıkarıp değer üzerine taşır. Her gider için ‘Bu kalem ortadan kalkarsa müşteri, gelir veya kritik yetkinlik üzerinde ne değişir?’ sorusu sorulmalıdır.
Nakit akışı bu kararların başlangıç noktasıdır, tek ölçüsü değildir. Kasadaki para, tahsilat süresi, sabit yükümlülükler ve yakın dönem ödeme takvimi birlikte görülmelidir. Bunun yanına brüt kârlılık, müşteri kaybı, tekrar satın alma ve ekip kapasitesi eklenmelidir. Yalnız ciroya bakmak yoğun ama kârsız işleri; yalnız maliyete bakmak ise geleceği taşıyan yatırımları görünmez bırakabilir.
Senaryo ve geri dönüş maliyeti
Belirsizlik tek bir tahminle yönetilemez. İyi, orta ve zor olmak üzere üç senaryo kurun. Her senaryoya geçişi gösterecek ölçüleri önceden belirleyin: tahsilat süresindeki artış, belirli bir müşteri kaybı, sipariş daralması veya nakit eşiği gibi. Kararları haber akışına göre değil, üzerinde uzlaşılmış tetikleyicilere göre almak paniği azaltır ve ekip içinde güven oluşturur.
Kesinti kararında geri döndürülebilirlik de önemlidir. Bir yazılım aboneliğini durdurmakla yıllar içinde yetişmiş bir uzmanı kaybetmek aynı sonuçları doğurmaz. Geri alınması zor kararlar için daha yüksek kanıt eşiği gerekir. Önce kolayca durdurulabilen, düşük değerli ve tekrar başlatılabilir harcamaları ele almak; kalıcı kapasite kaybını son seçenek hâline getirir.
İletişim yapılmadığında belirsizliği söylenti doldurur. Lider her ayrıntıyı paylaşamayabilir; fakat neyin bilindiğini, neyin henüz bilinmediğini, hangi ilkelerin korunacağını ve kararların ne zaman yeniden değerlendirileceğini söyleyebilir. ‘Her şey kontrol altında’ gibi boş güven cümleleri yerine karar ölçülerini açıklamak çalışanların gerçeğe dayanarak hareket etmesini sağlar.
Kararı açık ölçülerle yenilemek
Odağı daraltmanın duygusal bir bedeli vardır. İnsanlar emek verdikleri projelerin durdurulmasını kişisel başarısızlık gibi yaşayabilir. Yönetici projenin değersiz olduğunu değil, kaynakların bugünkü stratejik önceliğe yetmediğini anlatmalıdır. Durdurulan işten öğrenilenleri kaydetmek ve çalışan katkısını görünür kılmak, vazgeçmeyi cezaya dönüşmekten çıkarır.
Kısa bir çalışma yapın: Son üç ayın tüm harcamalarını listeleyin ve her birinin yanına ‘korur’, ‘büyütür’ veya ‘alışkanlık’ yazın. Ardından koruyan ve büyüten kalemler için hangi somut sonucu ürettiklerini belirtin. Kanıt bulunamıyorsa otomatik olarak kesmeyin; ölçüm eksikliğini işaretleyin ve küçük bir deneme süresi belirleyin. Böylece görüşler veriye dönüşmeye başlar.
Belirsizlikte hız gereklidir ama acelecilik pahalıdır. En iyi liderler bütün cevaplara sahip olduklarını iddia etmez; karar mekanizmasını açıklar, temel kapasiteyi korur ve yeni bilgi geldikçe planı günceller. Bütçe küçültmek bazen zorunludur. Fakat gerçek strateji, yalnız neyi keseceğinizi değil, daha küçük kaynakla hangi vaadi eksiksiz sürdüreceğinizi seçmektir.
Bütçe kararı yalnız finans ekibinin tablosu olarak kalmamalıdır. Satış müşteri kaybını, operasyon hizmet seviyesini, insan ekibi kritik yetkinliği ve finans nakit dayanıklılığını aynı karar notuna taşır. Her bölüm kendi bütçesini savunmak yerine kurumun hangi vaadini koruduğunu açıklamalıdır. Böylece güçlü sunum yapan departman değil, kanıtı güçlü kapasite öncelik kazanır.
Geçici kesinti ile kalıcı vazgeçiş birbirinden ayrılmalıdır. Bir işe üç ay ara vermek, uzmanlığı dağıtmak veya müşteri kanalını tamamen kapatmakla aynı değildir. Her karar için yeniden başlatma maliyeti, gerekli süre ve kaybolacak ilişki yazılmalıdır. Geri dönüşü zor adımlar ancak daha yüksek kanıt eşiğiyle alınmalıdır.
Kesintinin sonucu da takip edilmelidir. Tasarruf rakamı hedefe ulaşırken şikâyet, teslim süresi veya çalışan devri kötüleşiyorsa toplam maliyet artabilir. Lider, karar tarihinden iki ve altı hafta sonra beklenen yan etkileri gözden geçirir. Ölçüm yalnız ne kadar para tutulduğunu değil, hangi değerin korunabildiğini göstermelidir.
Yüzde on kesintinin pahalı sonucu
Bir şirketin bütün ekiplerden yüzde on kesinti istediğini düşünün. Müşteri hizmetleri zaten sınırda çalışırken bekleme süresi uzar; satışın kullandığı önemli veri aracı kapanır, fakat kimsenin kullanmadığı raporlama abonelikleri sürer. Kâğıt üzerinde herkes fedakârlık yapmıştır. Gerçekte ise eşitlik adına gelir ve güven üreten bölümler cezalandırılmıştır. Stratejik kesinti aynı oranı değil, aynı amacı gözetir.
- Giderleri eşit oranla değil; gelir, güven ve kritik kapasiteye etkilerine göre sınıflandırın.
- İyi, orta ve zor senaryo için ölçülebilir geçiş tetikleyicilerini önceden belirleyin.
- Geri alınması zor kapasite kayıplarından önce düşük değerli ve geri döndürülebilir harcamaları durdurun.
Korur, büyütür, alışkanlık denetimi
- Son üç ayın önemli harcamalarını korur, büyütür veya alışkanlık olarak sınıflandırın.
- Her kalemin müşteri, nakit veya kritik yetkinlik üzerindeki somut etkisini yazın.
- İlk durdurulacak geri döndürülebilir gideri ve yeniden değerlendirme tarihini belirleyin.
Bugün kestiğiniz hangi maliyet, yarın ihtiyaç duyacağınız büyüme kapasitesini de ortadan kaldırabilir?
/ YAYINLANAN YORUMLAR · 0
Henüz yayınlanmış yorum yok. İlk fikri siz paylaşın.