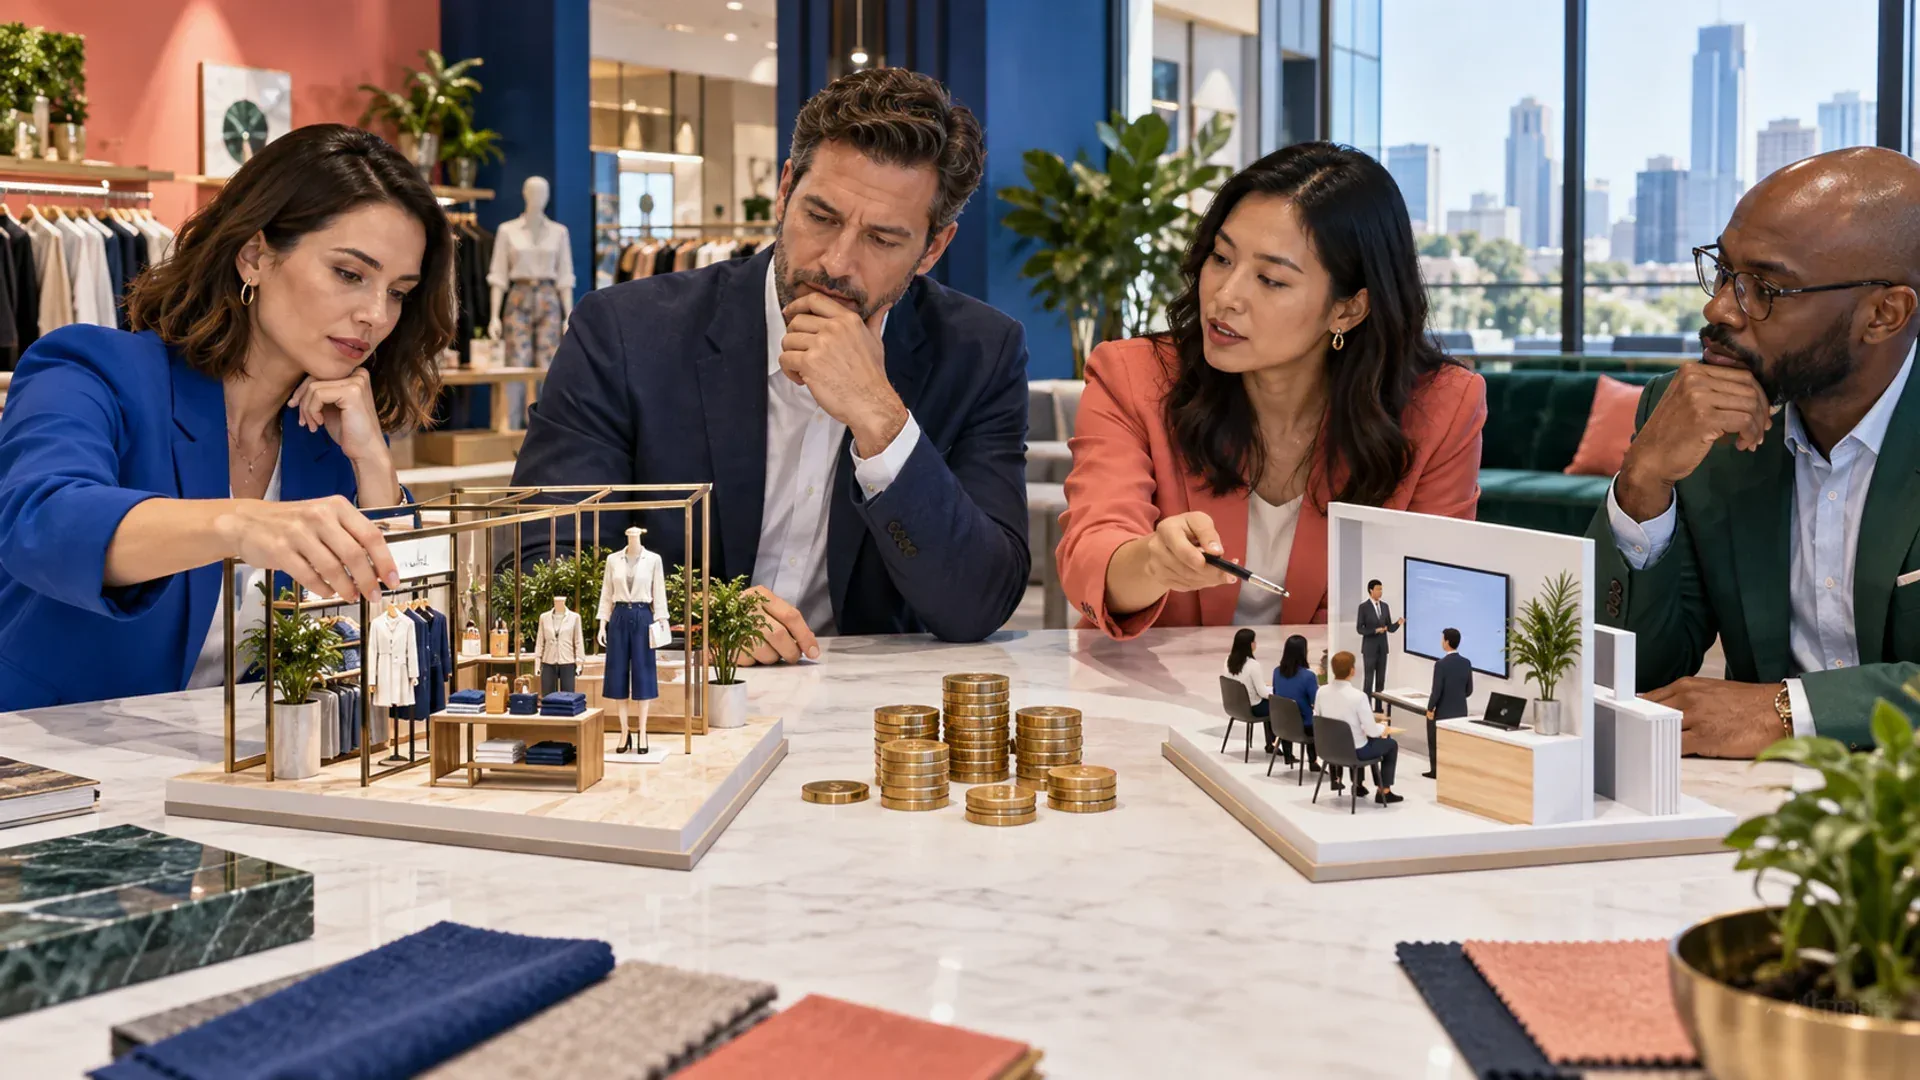
Görünen maliyet neden eksik kalır?
Bir yatırımın faturası kolay ölçülür; kullanılmayan seçeneğin değeri ise muhasebe kaydında görünmez. Yönetim bu nedenle harcama yapmamayı tasarruf, mevcut düzeni sürdürmeyi de maliyetsiz sanabilir. Oysa boş bırakılan mağaza alanı, ertelenen eğitim veya yıllarca süren toplantı alışkanlığı başka bir sonucun önünü kapatır.
Fırsat maliyeti geçmişte ödenmiş bedelle karıştırılmamalıdır. Geri alınamayacak harcama bugünkü seçimi haklı çıkarmaz; karar, buradan sonra elde edilebilecek seçenekler üzerinden değerlendirilir. “Bu kadar yatırım yaptık, bırakamayız” cümlesi çoğu zaman gelecekteki iyi fırsatı geçmişteki kötü karara bağlar.
Kaynak gerçekten kıt değilse fırsat maliyeti zayıf olabilir. Ancak yönetici dikkati, uzman zamanı, mağaza alanı ve nakit çoğu kurumda aynı anda sınırlıdır. Bu kaynaklardan biri dolduğunda yeni girişim yalnız kendi bütçesini değil, ertelenen işi de taşır.
Görünen bütçe küçük olsa bile bölünen odak büyük olabilir. Çok sayıda minik girişim çalışanı sürekli bağlam değiştirmeye zorlar ve hiçbir iş yeterli derinliğe ulaşmaz. Bu yüzden maliyet hesabına yalnız saat toplamı değil dikkat parçalanması da eklenmelidir.
Alternatif görünmediğinde kararın bedeli olduğundan küçük görünür. Toplantı notuna vazgeçilen seçeneği eklemek, kaynak kullanımını daha dürüst ve karşılaştırılabilir hâle getirir.
Doğru alternatifi kurmak
Karşılaştırma hayali bir mükemmelle değil uygulanabilir seçenekle yapılmalıdır. Mevcut mağazayı yenilemek ile hiç risk taşımayan kusursuz dijital kanal arasında seçim yoktur. Gerçek alternatif; aynı bütçe, süre ve insanla hayata geçirilebilecek en güçlü ikinci seçenektir.
Alternatifler aynı sonuç ölçüsüyle karşılaştırılmalıdır. Biri kısa vadeli gelir, diğeri çalışan kapasitesi üretiyorsa tek aylık ciro tablosu ikinci seçeneği haksız yere zayıf gösterir. Yönetim zaman ufkunu, risk düzeyini ve stratejik etkileri ayrı satırlarda değerlendirerek farkları saklamamalıdır.
Hiçbir şey yapmamak da seçenektir ve maliyeti vardır. Erteleme nakdi koruyabilir, fakat müşteri kaybı veya teknik borç büyütebilir. Eylemsizliğin sonuçları açıkça yazıldığında toplantı “harcayalım mı?” sorusundan “hangi bedeli taşımayı seçiyoruz?” sorusuna geçer.
Alternatifin sahibi masada yoksa karşılaştırma yanlı olur. Operasyon, müşteri ve çalışan etkisi aynı karara farklı bilgi taşır. Lider güçlü sunulan seçeneği değil, eşit kanıtla karşılaştırılmış seçenekleri değerlendirecek bir süreç kurmalıdır.
Zaman ve dikkat maliyetini görmek
Kurumlar para için onay isterken zamanı ücretsiz sayabilir. Haftalık iki saatlik toplantı on kişiyle yapıldığında yalnız takvim değil, hazırlık ve yeniden odaklanma süresi de tüketilir. Aynı saatler müşteri ziyareti, eğitim veya süreç iyileştirmesine ayrılamaz.
Yönetici dikkati özellikle kıt bir kaynaktır. Çok sayıda düşük etkili proje, bütçesi küçük olsa bile karar kalitesini ve geri bildirim hızını düşürür. Her yeni girişimde “Bu iş hangi mevcut önceliğin yerini alacak?” sorusu cevaplanmıyorsa kapasite planı gerçeği yansıtmıyordur.
Alan da ekonomik bir karardır. Raf, ana sayfa, satış konuşması ve hatta müşterinin sabrı sınırlıdır. Bir ürünü veya mesajı eklemek yalnız kendine yer açmaz; başka bir ürünün görünürlüğünü ve ekibin anlatım süresini azaltır.
Zaman maliyeti ertelenen bakımda özellikle büyür. Bugün tasarruf edilen bir saat, yarın arıza ve müşteri kaybı olarak geri dönebilir. Hemen görünmeyen riskler için olasılık ve etki aralığı kullanmak, sıfır maliyet yanılgısını azaltır.
Kararı yaşayan bir karşılaştırmaya dönüştürmek
Fırsat maliyeti karar anında bir kez hesaplanıp unutulmamalıdır. Talep, maliyet veya ekip kapasitesi değiştiğinde en iyi alternatif de değişebilir. Kontrol tarihi belirlenmezse başlangıçta doğru olan seçim, alışkanlık yüzünden yıllarca sürer.
Küçük deneyler belirsizliği azaltır. Bütün rafı değiştirmek yerine tek bölümde yeni yerleşim denenebilir; bütün ekibe araç almak yerine sınırlı kullanıcı grubu seçilebilir. Deney, alternatifin gerçek katkısını ve geçiş bedelini birlikte gösterir.
İyi karar her zaman en yüksek getiriyi seçmez. Kurum risk, etik sınır, müşteri güveni veya dayanıklılık için daha düşük getiriyi bilinçli olarak kabul edebilir. Önemli olan vazgeçilen değerin görülmesi ve tercihin hangi ilkeye dayandığının açıkça kaydedilmesidir.
Karar kaydı pişmanlık üretmek için değil öğrenmek için tutulmalıdır. Beklenen getiriler ve vazgeçilen seçenek yazılırsa sonuç geldiğinde düşünce kalitesi incelenebilir. Aksi hâlde ekip bugünkü bilgiyle geçmiş seçimi haksız biçimde yargılar.
Kontrol tarihi sonuç çıkmadan önce belirlenmelidir. Aksi hâlde başarısız seçimin sahibi savunmaya geçer, başarılı görünen seçim ise gereğinden uzun korunur.
Kârlı görünen düşük devirli raf
Bir mağaza düşük satışlı koleksiyonu ürün başına marjı yüksek olduğu için rafta tutuyor. Finans yalnız marja bakarken ekip aynı alanın hızlı dönen yeni koleksiyona ayrılamadığını fark ediyor. Raf alanı, çalışan anlatım süresi ve stok sermayesi birlikte hesaplanıyor. Mağaza tek bölümde dört haftalık alternatif yerleşim deniyor; toplam katkı ve müşteri etkileşimi yükselince karar yalnız ürün kârından çıkarılıp fırsat maliyetiyle güncelleniyor.
- Her seçimde vazgeçilen en değerli gerçekçi alternatifi açıkça yazın.
- Para kadar zaman, dikkat ve fiziksel alanı da kıt kaynak olarak değerlendirin.
- Koşullar değiştiğinde seçimi kontrol tarihi ve küçük deneyle yeniden sınayın.
Görünmeyen fatura
- Bu hafta verilen bir kaynak kararını ve kullanılan kaynağı yazın.
- Aynı kaynakla yapılabilecek en güçlü gerçekçi alternatifi belirleyin.
- İki seçeneği aynı zaman ufku ve üç ortak sonuç ölçüsüyle karşılaştırın.
Bugün düşük maliyetli sandığınız hangi karar, daha değerli ve stratejik bir fırsatın alanını kurum içinde hiç fark edilmeden sessizce kapatıyor?
/ YAYINLANAN YORUMLAR · 0
Henüz yayınlanmış yorum yok. İlk fikri siz paylaşın.