Borç metaforunu doğru okumak
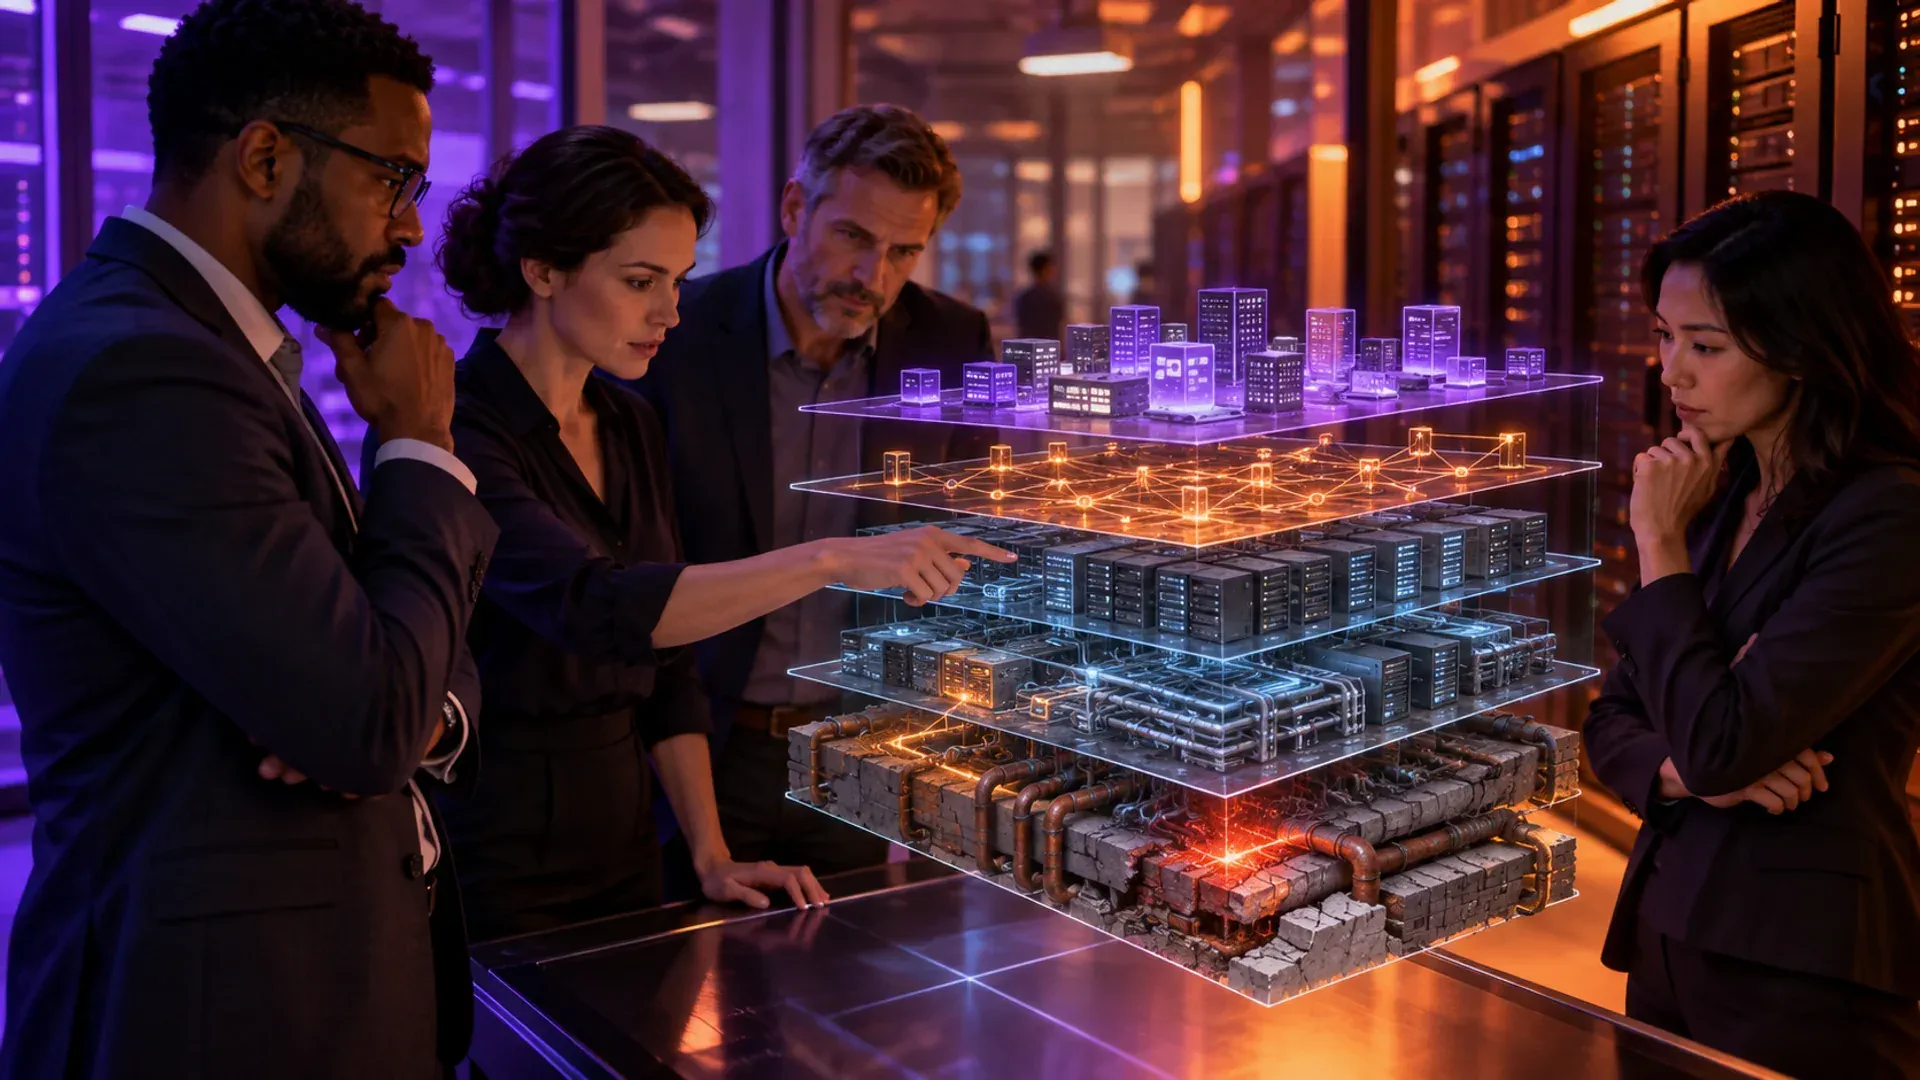
Her eski teknoloji borç değildir; borç, bugün hız kazandıran seçimin gelecekte değişiklik ve güvenilirlik maliyetini artırmasıdır. Eski olmak tek başına borç ölçüsü değildir. Yıllardır sorunsuz çalışan ve nadiren değişen bölüm, yeni ama her teslimatı yavaşlatan kırılgan bileşenden daha düşük öncelik taşıyabilir. Ekip borcu teknoloji yaşıyla değil, değişiklik başına ek süre, hata olasılığı ve gelecekte kapattığı seçeneklerle tanımlar.
Borcun faizi yavaş teslimat, sık hata, uzman bağımlılığı veya güvenlik açığı biçiminde ortaya çıkabilir. Faiz farklı biçimlerde tahsil edilir: gece müdahalesi, uzun test süresi, tek uzmana bağımlılık veya küçük isteğin haftalarca beklemesi. Bunlar ayrı bütçelerde göründüğü için toplam maliyet saklanabilir. Operasyon, ürün ve mühendislik aynı örnekleri topladığında teknik sorun iş kapasitesine çevrilebilir.
Borç kaydında teknik tanımın yanında tetikleyici de bulunur. Kullanım belirli hacmi geçtiğinde, mevzuat değiştiğinde veya uzman ayrıldığında ödeme öne çekilecekse bu koşul önceden yazılır; karar yalnız olay çıktıktan sonra hatırlanan bir niyete dönüşmez.
Bedeli görünür kılmak
Teknik ekip yalnız kod kalitesini anlattığında iş tarafı önceliği göremeyebilir; etki müşteri, gelir ve risk diliyle çevrilmelidir. Yöneticiye ‘kod kalitesi kötü’ demek yatırım sırasını açıklamaz. Aynı konu müşteri kaybı, gelir riski, güvenlik açığı veya pazara çıkış gecikmesiyle ifade edildiğinde seçenekler karşılaştırılabilir. Teknik ayrıntı kaybolmaz; yalnız karar vericinin korumak zorunda olduğu sonuçlarla açık bir köprü kurulur.
Görünmeyen maliyet için arıza süresi, yeniden çalışma ve değişiklik bekleme zamanı gibi göstergeler tutulabilir. Başlangıç değeri olmadan iyileştirmenin etkisi kanıtlanamaz. Ekip arıza süresi, değişiklik bekleme zamanı, kaçan teslim ve yeniden çalışma saatini birkaç dönem ölçer. Borç ödendiğinde aynı göstergeler yeniden alınır; temizlik hissi yerine gerçekten kazanılan hız ve güvenilirlik görünür olur.
İş etkisini hesaplarken kahramanca fazla mesai normal kapasite sayılmaz. Sorun her seferinde birkaç kişinin gece çalışmasıyla kapanıyorsa maliyet görünmez biçimde insana aktarılıyordur; yorgunluk, hata ve elde tutma riski de faiz hesabına eklenir.
Ödeme sırasını seçmek
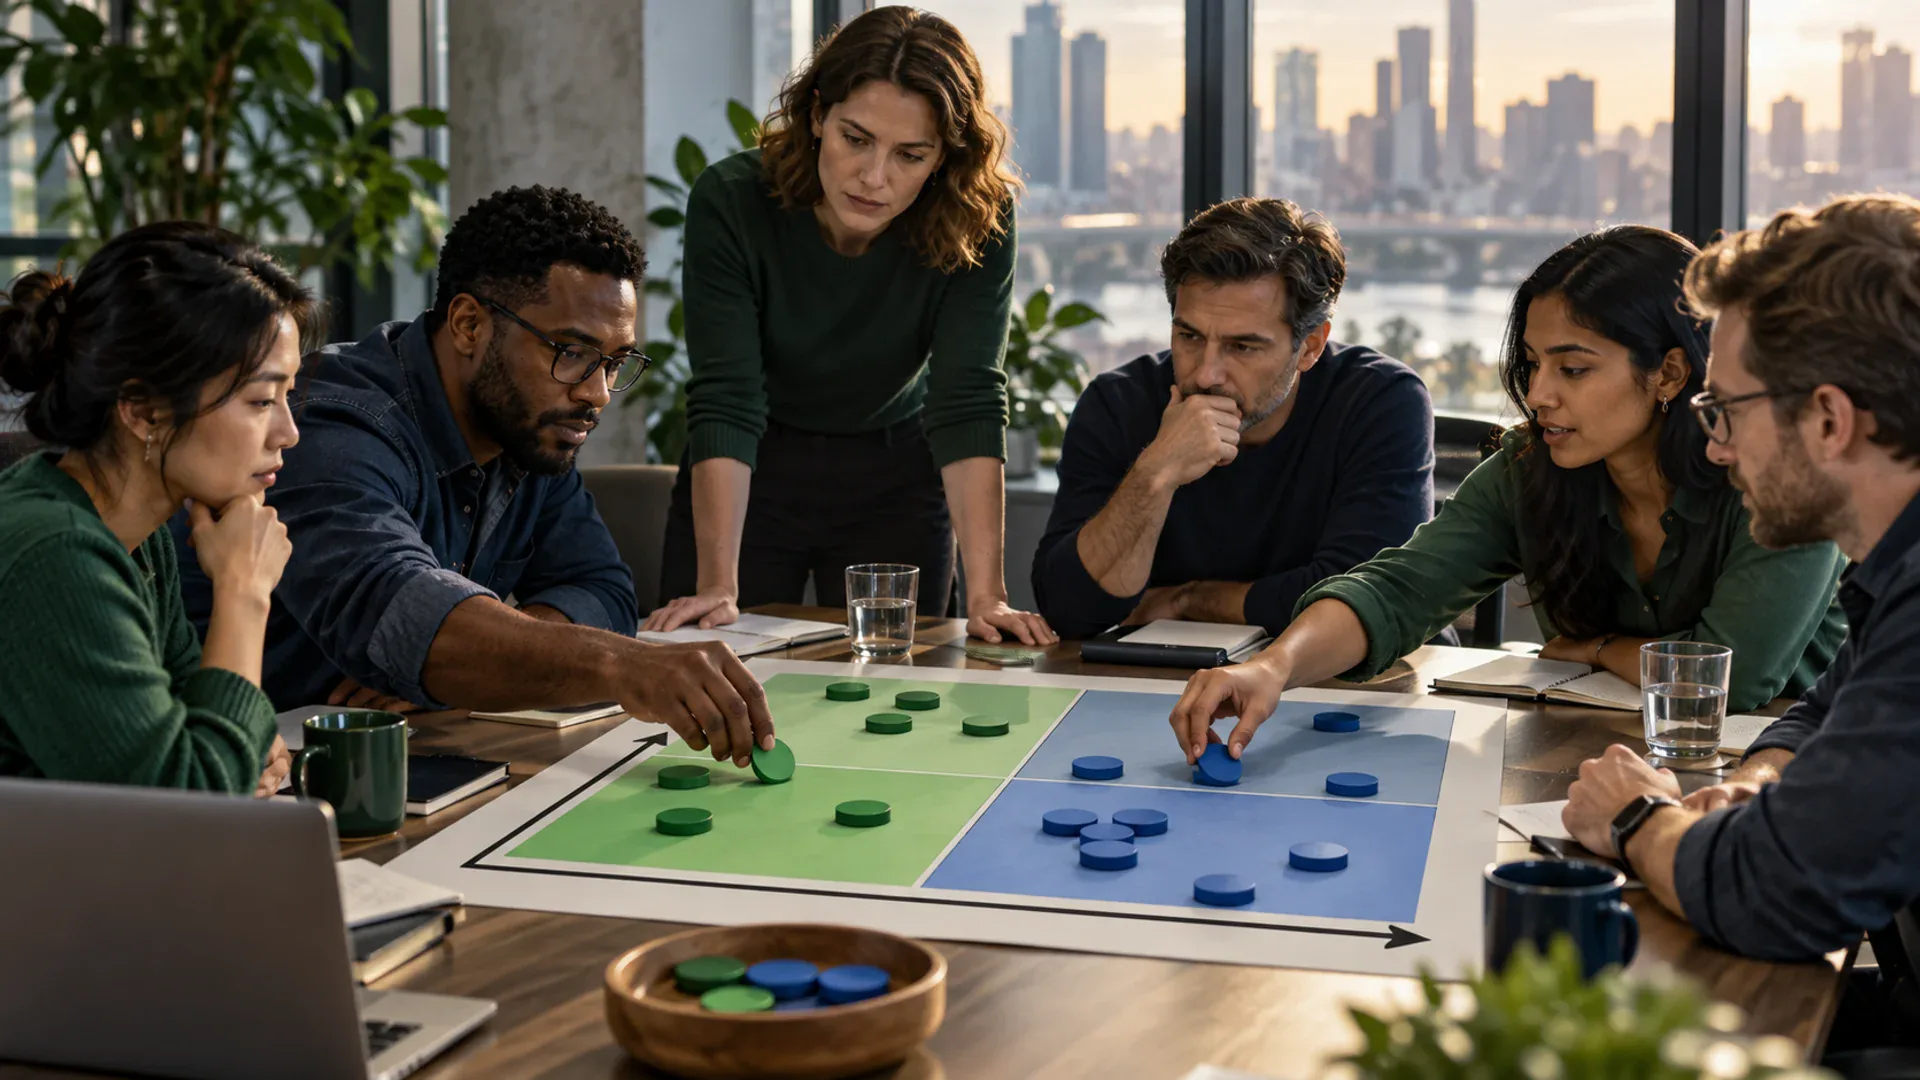
Bütün borcu temizlemek gerçekçi değildir; yüksek etki ve sık değişen alanlar önce ele alınmalıdır. Bütün borcu aynı anda kapatma isteği yeni ürün değerini durdurabilir. Öncelik, yüksek etkili ve sık değişen alanların kesişimine verilir. Nadiren dokunulan düşük riskli bölüm kayıt altında kalırken ödeme kaynağı müşteri yolculuğunu veya güvenliği sürekli zorlayan bileşene gider.
Nadiren dokunulan düşük riskli bölüm kusursuzlaştırılırken kritik akışın ihmal edilmesi kaynak israfıdır. Ödeme işi ayrı bir teknik hobi gibi planlanmamalıdır. İlgili ürün hedefiyle aynı yol haritasına girdiğinde kapsam, başarı ölçüsü ve iş sonucu birlikte görünür olur. Yönetim kısa vadeli özelliği seçerse vazgeçtiği risk azaltımını da bilinçli olarak kabul eder; borç görünmez artık iş değildir.
Borç ödeme projesi küçük teslimlere bölünebilir. Önce gözlemlenebilirlik, sonra en riskli bağımlılık ve ardından yapı değişikliği ele alındığında kurum uzun bir yeniden yazım karanlığına girmez; her adım müşteri hizmetini veya teslim hızını ölçülebilir biçimde iyileştirir.
Yeni borcu bilinçli almak
Yeni borç bazen pazarı sınamak için bilinçli alınabilir, ancak sahibi, gerekçesi ve ödeme tarihi kayda girmelidir. Yeni borç bazen pazarı hızlı sınamak için doğru seçimdir. Bu durumda geçici çözümün sahibi, neden kabul edildiği, erişemeyeceği veri ve kaldırılma tarihi karar notuna girer. Deneme başarılı olduğunda ‘çalışıyor’ gerekçesiyle unutulmaz; artan kullanım başlamadan önce kalıcı yol değerlendirilir.
Geçici çözümün başarıyla çalışması borcun ortadan kalktığını değil yalnız henüz tahsil edilmediğini gösterebilir. Geçici çözümün hiç arıza vermemesi faizin sıfır olduğu anlamına gelmez. Ekip yeni değişiklikten kaçıyor, yalnız bir kişi dokunabiliyor veya kontrol manuel yapılıyorsa seçenek maliyeti büyüyordur. Portföy incelemesi, olay sayısının yanında ertelenen fırsatları da görünür tutar.
Tamamlanan madde için eski yöntem gerçekten kaldırılır. İki sistem uzun süre yan yana tutulursa bakım yükü ikiye katlanabilir ve ekip hangisinin doğru kaynak olduğunu bilemez; geçiş ölçüsü sağlandığında sahipli kapanış ve belge güncellemesi yapılır.
Borç portföyü her çeyrekte ürün yol haritasıyla birlikte gözden geçirilmelidir. Bir iş alanı hızla büyüyor veya daha sık değişiyorsa dün düşük görünen borcun faizi bugün yükselmiş olabilir. Yönetim ödeme kararını ertelediğinde bunu da bilinçli kayıt altına alır; kabul edilen riskin sahibi, izlenecek erken sinyal ve yeniden değerlendirme tarihi açık kalır.
Bu kayıt karar hafızasını korur. Yeni yönetici geldiğinde eski ertelemenin tesadüf değil, belirli veri ve koşullarla verilmiş sınırlı bir risk kabulü olduğunu görebilir.
Kampanya altyapısındaki görünmeyen faiz
Perakende şirketi her kampanyada aynı fiyatlandırma modülünde manuel düzeltme yapıyor. Çözüm yıllardır çalıştığı için öncelik almıyor, fakat ekip yüzlerce saat harcıyor ve hata riski büyüyor. Yönetim bu süreyi, müşteri etkisini ve değişiklik gecikmesini hesaplayıp borcu gelir koruma projesi olarak sıralıyor.
- Teknik borcu iş etkisi ve risk diliyle görünür kılın.
- Tümünü temizlemek yerine yüksek faizli borcu önceleyin.
- Yeni borcu gerekçe ve ödeme tarihiyle bilinçli alın.
Borç portföyü
- Üç geçici teknik çözümün bugün yarattığı iş etkisini yazın.
- Etki, değişim sıklığı ve risk üzerinden basit öncelik puanı verin.
- En yüksek madde için sahip, kapsam ve ödeme tarihi belirleyin.
Şirketinizde geçici olduğu unutulan hangi çözüm bugün en yüksek görünmeyen faizi üretiyor?
/ YAYINLANAN YORUMLAR · 0
Henüz yayınlanmış yorum yok. İlk fikri siz paylaşın.